
Byggeskadeforsikring er en lovpligtig 10-årig forsikring ved ny helårsbeboelse og væsentlig ombygning, mens almindelig renovering og tilbygninger som udgangspunkt ikke er omfattet. Ordningen trådte i kraft 1. april 2008, og den løber i 10 år fra aflevering eller første indflytning, når projektet falder inden for reglerne.
Du står måske med et nyt tag på Frederiksberg, et badeværelse i Nordvest eller en større ombygning i en ældre ejendom på Østerbro. Først sent i forløbet nævner en entreprenør forsikringen, eller også spørger kommunen efter dokumentation, før boligen kan tages i brug. Så føles den som endnu en udgift, og det er svært at se, om den overhovedet passer til dit projekt.
Jeg hedder Kristian Krog og er direktør i KK Bygningsentreprise ApS. I praksis er den vigtigste afklaring ikke, hvad forsikringen koster, men om dit byggeri er forsikringspligtigt. Det afhænger især af, om du opfører ny helårsbeboelse eller skaber ny helårsbeboelse gennem en væsentlig ombygning.
Hvorfor byggeskadeforsikring pludselig bliver relevant for dig
En boligejer på Frederiksberg kan få lagt nyt tag og udskiftet dele af klimaskærmen uden nødvendigvis at være omfattet af byggeskadeforsikringen. En andelshaver i Nordvest, der renoverer et badeværelse, står normalt i samme situation, hvis arbejdet alene er en almindelig renovering. En boligforeningsbestyrelse på Østerbro kan derimod komme ind i en anden kategori, hvis projektet ændrer ejendommen så væsentligt, at der opstår ny helårsbeboelse eller kræves en omfattende byggetilladelse.
Det er netop her, misforståelserne opstår. Mange bruger ordet om alle fejl i et byggeri, men ordningen er knyttet til bestemte typer boligbyggeri. Almindelige renoveringer, tilbygninger og fritidshuse er som udgangspunkt ikke omfattet, mens ny helårsbeboelse og væsentlige ombygninger til helårsbeboelse kan være det. Bygningsreglementets vejledning om byggeskadeforsikring beskriver ordningens rammer og undtagelser.
Min praktiske tommelfingerregel: Få afklaret forsikringspligten, før tilbuddene underskrives. Det er langt nemmere at placere ansvaret ved projektets start end at diskutere det, når en skade allerede er opstået.
I Storkøbenhavn bliver grænsen ofte udfordret af ældre ejendomme, hvor nyt og gammelt bygges sammen. En ændring af planløsningen kan være enkel i håndværksmæssig forstand, men juridisk kan projektet stadig kræve en konkret vurdering. Derfor bør private, andelshavere og bestyrelser ikke nøjes med entreprenørens mundtlige vurdering. Kommunens byggetilladelse, projektets omfang og den konkrete forsikringspolice skal hænge sammen.
Hvad byggeskadeforsikring egentlig er
Byggeskadeforsikring er en lovpligtig ordning, der skal beskytte forbrugeren mod alvorlige skader og svigt, som skyldes projektering, udførelse eller materialevalg. Forsikringen gælder ved opførelse af ny bebyggelse til helårsbeboelse og ved etablering af ny helårsbeboelse gennem væsentlig ombygning. Social- og Boligstyrelsen beskriver ordningen som en 10-årig forsikring, der træder i kraft ved aflevering eller første indflytning.
Det er vigtigt at skelne mellem fire spørgsmål:
- Hvad bygges der? Er der tale om ny helårsbeboelse eller en væsentlig ombygning til helårsbeboelse?
- Hvem er bygherren? Det er normalt bygherren, der skal sørge for forsikringen.
- Hvilke skader kan opstå? Ordningen retter sig mod alvorlige byggeskader, ikke almindelige finishmangler.
- Hvornår starter perioden? Dækningen løber i 10 år fra aflevering eller første indflytning, afhængigt af projektets dokumentation.
En almindelig renovering af køkken, gulve eller overflader udløser normalt ikke pligten. Det samme gælder som udgangspunkt en almindelig tilbygning, selv om arbejdet kræver koordinering mellem flere fag. Hvis ombygningen derimod reelt etablerer ny helårsbeboelse eller ændrer bygningen væsentligt, skal sagen vurderes konkret.
Ordningens historiske ramme
Den lovpligtige ordning trådte i kraft 1. april 2008, og den gælder i 10 år fra ikrafttrædelsen for de projekter, der er omfattet. Den offentlige vejledning om byggeskadeforsikring er regelstyret, og den viser også, hvorfor gråzoner ved renovering bør afklares før byggestart.
I 2016 blev udlejningsejendomme undtaget fra kravet med virkning fra 1. juli 2016. Det betyder, at en boligforening, ejerforening eller privat bygherre ikke kan bruge én enkel huskeregel for alle ejendomme. Ejendommens anvendelse og projektets karakter har betydning.
Jeg anbefaler derfor, at forsikringen behandles som en del af projekteringen, ikke som en administrativ detalje ved afleveringen. Når status er afklaret tidligt, kan kontrakt, budget og kommunal dokumentation udformes uden tvivl om, hvem der skal gøre hvad.
Hvad ordningen dækker og ikke dækker
Forsikringen er ikke en generel garanti for, at alt håndværk bliver godkendt uden diskussion. Den beskytter først og fremmest mod alvorlige byggeskader, som har sammenhæng med selve opførelsen eller den væsentlige ombygning. Det kan være fejl i projektering, udførelse eller materialer, og dækningen kan også omfatte følgeskader og økonomiske tab som genhusning. DI Byggeris vejledning om byggeskadeforsikring beskriver netop denne bredere betydning af dækningen.
| Type af skade | Omfattet af byggeskadeforsikring | Bemærkning |
|---|---|---|
| Svigt i bærende konstruktioner | Kan være omfattet | Der skal være tale om et alvorligt svigt med forbindelse til opførelsen eller ombygningen. |
| Fugt eller råd fra klimaskærmen | Kan være omfattet | Fejlen skal normalt kunne knyttes til projektering, udførelse eller materialer. |
| Svigt i varme, ventilation, vand eller sanitet | Kan være omfattet | Rørføringer, gulvvarme og varmtvandsbeholdere vurderes konkret. |
| Følgeskader og genhusning | Kan være omfattet | Rimelige økonomiske tab kan indgå, hvis de skyldes en dækningsberettiget skade. |
| Kosmetiske fejl og finishmangler | Normalt ikke omfattet | Skæve fuger, mindre malerfejl og overfladeproblemer håndteres typisk som mangler. |
| Slid, ælde og manglende vedligehold | Ikke omfattet | Ejeren skal selv vedligeholde bygningen efter afleveringen. |
| Skader efter egne ændringer | Normalt ikke omfattet | Ændringer udført efter aflevering kan påvirke vurderingen af årsagen. |
| Skader efter forsikringens udløb | Ikke omfattet | Skaden skal høre til den periode, hvor forsikringen gælder. |
Selvrisikoen er teknisk begrænset. Nyere danske oplysninger angiver en maksimal selvrisiko på 14.000 kr. pr. skade og et loft på 24.000 kr. ved flere skader i forsikringens løbetid, mens tidligere bekendtgørelser angav 10.000 kr. pr. skade. Forsikringsoplysningens gennemgang af byggeskadeforsikring bør bruges sammen med den konkrete police, fordi vilkårene skal læses i den version, der gælder for projektet.
Det, der ikke virker, er at kalde enhver mangel for en byggeskade. Det, der virker, er at dokumentere årsagen. En fugtig væg kan skyldes en fejl i klimaskærmen, men den kan også skyldes manglende udluftning, en senere ændring eller utilstrækkelig vedligeholdelse. Den sondring afgør ofte, om sagen hører hjemme hos forsikringsselskabet, entreprenøren eller ejeren.
Ved almindelige fejl og mangler kan du også have rettigheder efter kontrakten og entreprisevilkårene. Det er derfor fornuftigt at læse om fejl og mangler i byggeprojekter og holde forsikring, garanti og entrepriseret adskilt.
Hvem der har pligten og hvordan ansvaret fordeles
Som udgangspunkt ligger pligten hos bygherren. Ved ny helårsbeboelse skal bygherren kunne dokumentere forsikringsdækningen over for kommunen, og dokumentationen kan være relevant i forbindelse med ibrugtagning. Entreprenøren kan hjælpe med at indhente oplysninger og koordinere processen, men det ændrer ikke automatisk på, hvem der juridisk har pligten.
I en privat byggesag er boligejeren typisk bygherre. I en forening er det ofte bestyrelsen, der træffer beslutningen, underskriver aftalerne og sørger for, at medlemmerne får tydelig besked om økonomi og ansvar. En bestyrelse bør ikke gemme spørgsmålet om forsikring til sidste byggemøde. Det skal stå klart i udbudsmaterialet og entrepriseaftalen.
| Aktør | Pligt til at tegne | Hæfter i | Typisk rolle |
|---|---|---|---|
| Privat bygherre | Som udgangspunkt ja ved omfattet nybyggeri | Som forsikringstager og kontraktpart | Sikrer dokumentation, budget og aftaler |
| Andels- eller ejerforening | Som udgangspunkt ja, hvis projektet er omfattet | Foreningen fordeler normalt udgiften internt | Bestyrelsen koordinerer beslutninger og fuldmagt |
| Totalentreprenør | Har normalt ikke selve pligten | Efter kontrakt og aftalte mangelsregler | Leverer, koordinerer og dokumenterer arbejdet |
| Rådgiver | Har normalt ikke selve pligten | Efter rådgiveraftalen ved rådgiverfejl | Projekterer, beskriver og kontrollerer løsninger |
| Forsikringsselskab | Tegner og administrerer policen | Efter forsikringsvilkårene | Vurderer skade, årsag og dækningsberettigelse |
Entreprenørens ansvar skal læses i kontrakten. Ved aftaler efter AB-forbruger kan der være et mangelsansvar, men man skal ikke automatisk antage, at byggeskadeforsikringen først overtager efter en bestemt årrække. Det afgørende er de underskrevne vilkår, entrepriseformen og skadens årsag.
Ansvarsfordelingen skal være tydelig, før arbejdet begynder. Ellers kan en teknisk skade hurtigt blive til en juridisk diskussion.
Sådan anmelder du en skade og bruger eftersynene
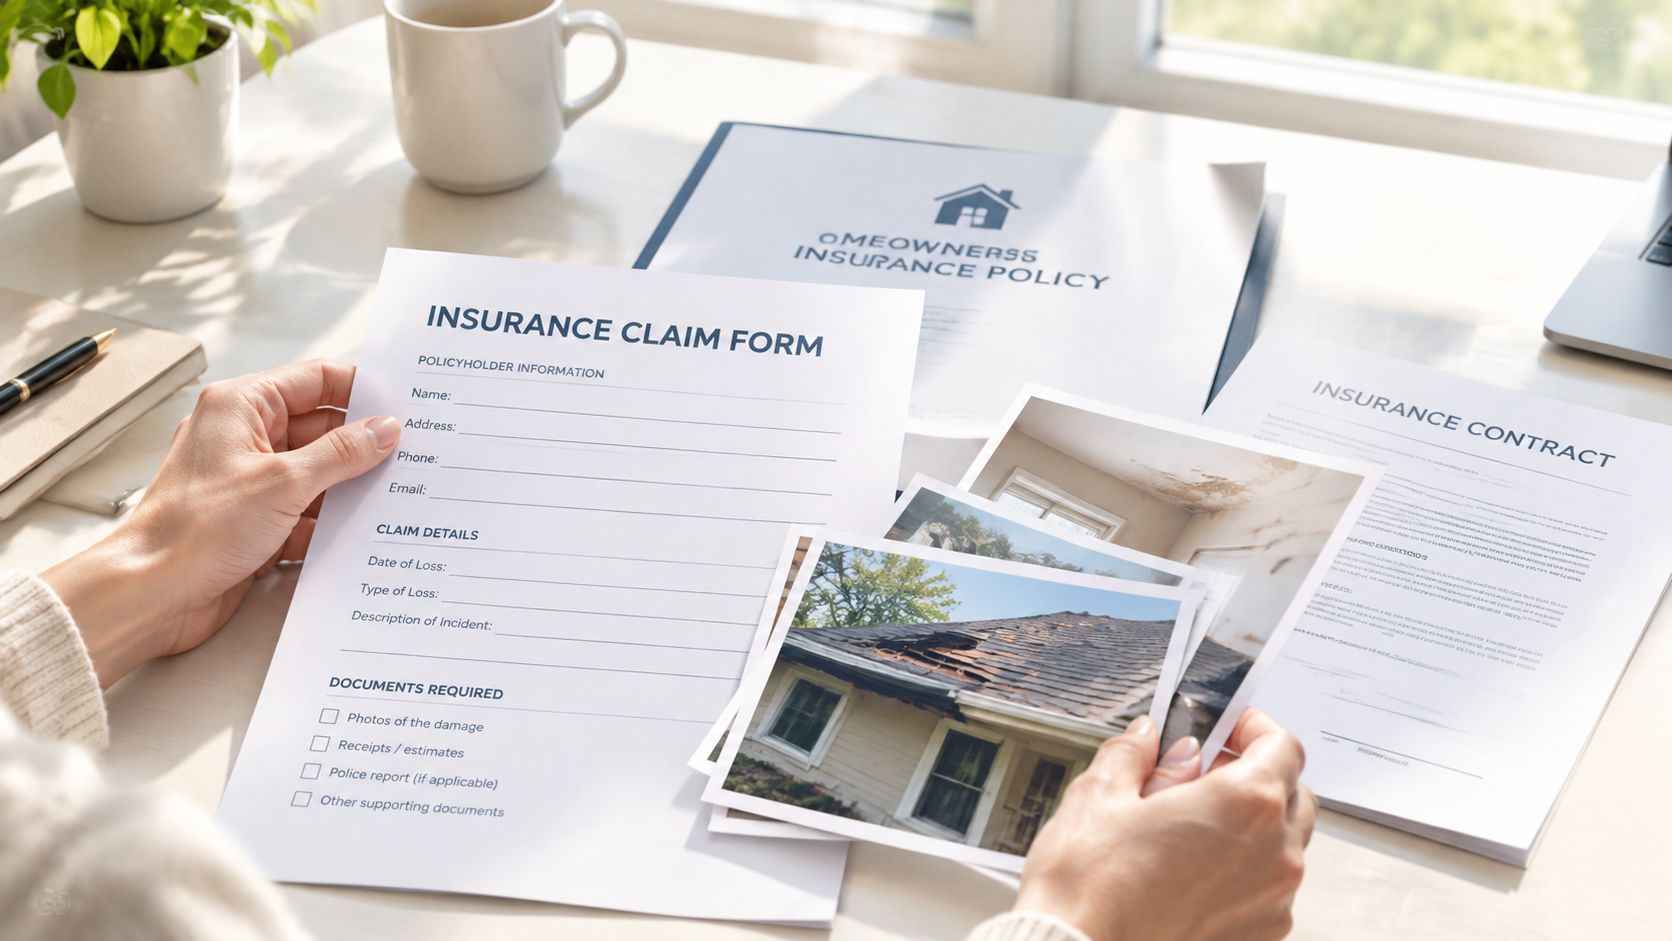
En mistænkelig plet i loftet, en revne ved en samling eller vand omkring taget kræver først dokumentation, derefter anmeldelse. Skriv til det relevante forsikringsselskab, beskriv symptomerne præcist, og gem police, entrepriseaftale, tegninger og afleveringsmateriale.
Start med en rolig dokumentation
En brugbar anmeldelse bør indeholde:
- En tidslinje: Hvornår blev boligen afleveret, og hvornår opstod symptomerne?
- En skadebeskrivelse: Hvad kan du se, lugte eller måle, og hvor sidder problemet?
- Fotomateriale: Fotografer både det berørte område og de omkringliggende konstruktioner.
- Faglig vurdering: En uvildig byggesagkyndig eller tekniker kan beskrive årsagen i komplicerede sager.
- Kontraktgrundlag: Vedlæg relevante dele af entrepriseaftalen og eventuelle ændringsaftaler.
Riv ikke konstruktionen ned, før selskabet har undersøgt forholdet, medmindre der er akut risiko for personer eller yderligere skade. Ved en lækage skal skaden begrænses med det samme. Fotografer arbejdet, noter hvad der blev gjort, og gem fakturaer og andre bilag.
Eftersynene har en praktisk værdi
I 2023 blev der gennemført 13.394 1-års- og 5-års-eftersyn, og der blev registreret 9.739 svigt og skader, ifølge Social- og Boligstyrelsens årsberetning for 2024. Eftersynene er derfor mere end en formalitet. De kan afdække fejl, mens årsag og omfang stadig er lettere at dokumentere.
Ved 1-års-eftersynet bør du kontrollere fuger, samlinger, tag, vådrum, ventilation og synlige installationer. Ved 5-års-eftersynet skal du også se efter symptomer, der først viser sig efter længere tids brug. Gem referater og billeder fra begge gennemgange, og reager hurtigt på fugt, revner eller funktionssvigt.
For boligforeninger og private boligejere er det vigtigt at skelne mellem en afleveringsmangel, en garantiopgave og en mulig forsikringssag. Se vores vejledning om fejl og mangler som støtte til den første vurdering, før sagen sendes videre.
Forebyggelse i praksis og hvordan KK Bygningsentreprise kan støtte
I ældre københavnske karréer opstår gråzonerne ofte ved fugt, bærende konstruktioner og samlinger mellem gammelt og nyt. En ombygning kan derfor være omfattet af byggeskadeforsikring, uden at alle arbejder i ejendommen er det. Afklar grænsen i projektet, før arbejdet går i gang.
Forebyggelsen begynder på tegningsbordet. Rådgiver og entreprenør skal kende den eksisterende bygning, ikke kun de registrerede tegninger. I praksis bør du kræve:
- Fugtprøvning: Mål kritiske konstruktioner, før de lukkes.
- Fotodokumentation: Tag billeder af rør, membraner, isolering og samlinger, mens de er synlige.
- Faglig kontrol: Lad den ansvarlige gennemgå arbejdet, før næste faggruppe bygger videre.
- Skriftlige ændringer: Beskriv ekstraarbejder og ændrede løsninger, før de udføres.
- Afleveringsmappe: Saml police, tegninger, produktblade, billeder og referater ét sted.
Ordningens offentlige opgørelser viser et fald i antallet af forsikrede enheder og samtidig flere registrerede svigt og skader. Årsberetningen for ordningen understreger derfor, at kvalitetssikring ikke bør behandles som papirarbejde alene. Den skal gøre det muligt at dokumentere, hvad der er bygget, og hvem der havde ansvaret.
KK Bygningsentreprise ApS kan i relevante hoved- og totalentrepriser koordinere fag, dokumentation og gennemgange. For boligforeninger, andelshavere og private boligejere i Storkøbenhavn bør kontrakten også beskrive forsikringspligt og selvrisiko, før første spadestik.
Hvis du står med en renovering, væsentlig ombygning eller nybyggeri i Storkøbenhavn, kan KK Bygningsentreprise ApS hjælpe med at afklare forsikringspligt, kontraktgrundlag og praktisk kvalitetssikring. Besøg KK Bygningsentreprise ApS for en konkret gennemgang af projektet.